Tọa đàm lấy ý kiến hoàn thiện Luật Kế toán, Luật Kiểm toán độc lập
Minh Lâm
Thứ tư, 26/08/2026 07:59 (GMT+7)
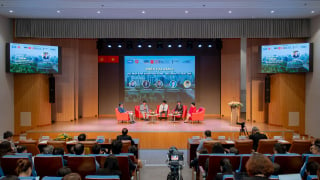
Chiều ngày 25/8/2026, tại Nhà Quốc hội, Thường trực Ủy ban Kinh tế và Tài chính của Quốc hội tổ chức Tọa đàm lấy ý kiến hoàn thiện chính sách, pháp luật về Luật Kế toán và Luật Kiểm toán độc lập. Tọa đàm tập trung trao đổi về những nội dung sửa đổi nhằm cắt giảm điều kiện kinh doanh, đơn giản hóa thủ tục hành chính, đồng thời bảo đảm chất lượng nghề nghiệp và yêu cầu quản lý đối với hoạt động kế toán, kiểm toán trong giai đoạn mới.
Tọa đàm do bà Phạm Thúy Chinh, Phó Chủ nhiệm Ủy ban Kinh tế và Tài chính của Quốc hội, và ông Đặng Quyết Tiến, Cục trưởng Cục Quản lý kế toán, Bộ Tài chính, đồng chủ trì. Tham dự Tọa đàm, bên cạnh đại diện cơ quan chủ trì soạn thảo Luật, còn có nguyên Phó Chủ tịch Quốc hội; lãnh đạo, nguyên lãnh đạo Ủy ban Kinh tế và Tài chính của Quốc hội; một số đại biểu Quốc hội; các chuyên gia, nhà khoa học; đại diện cơ quan quản lý nhà nước, hội nghề nghiệp, cơ sở đào tạo, doanh nghiệp cung cấp dịch vụ kế toán, kiểm toán, doanh nghiệp phần mềm và các tổ chức có liên quan.
Đại diện Hiệp hội Kế toán và Kiểm toán Việt Nam (VAA), GS.TS Đoàn Xuân Tiên, Chủ tịch Hiệp hội, và TS. Vũ Đức Chính, Phó Chủ tịch Hiệp hội, đã tham gia phát biểu, đóng góp ý kiến tại Tọa đàm. Tổng cộng có 12 ý kiến phát biểu, trao đổi, tập trung đánh giá kết quả thực tiễn thi hành Luật Kế toán và Luật Kiểm toán độc lập; phân tích những khó khăn, vướng mắc phát sinh trong quá trình thực hiện; đồng thời xem xét tính thống nhất, đồng bộ giữa pháp luật về kế toán, kiểm toán với các lĩnh vực pháp luật có liên quan. Trên cơ sở đó, các đại biểu đã đề xuất, góp ý đối với các định hướng và phương án sửa đổi, bổ sung nhằm tiếp tục hoàn thiện khuôn khổ pháp lý, đáp ứng yêu cầu cải cách thủ tục hành chính, nâng cao hiệu quả quản lý và tạo điều kiện thuận lợi cho sự phát triển của thị trường dịch vụ kế toán, kiểm toán.
Đại diện Hiệp hội Kế toán và Kiểm toán Việt Nam (VAA), GS.TS Đoàn Xuân Tiên, Chủ tịch Hiệp hội, và TS. Vũ Đức Chính, Phó Chủ tịch Hiệp hội, đã tham gia phát biểu, đóng góp ý kiến tại Tọa đàm.
Bãi bỏ điều kiện kinh doanh nhưng phải duy trì chất lượng nghề nghiệp
Một trong những nội dung nhận được nhiều sự quan tâm tại Tọa đàm là phương án bãi bỏ điều kiện kinh doanh đối với dịch vụ kế toán theo chủ trương cải cách hiện nay. VAA thống nhất với chủ trương cắt giảm điều kiện đầu tư kinh doanh, đơn giản hóa thủ tục hành chính, giảm chi phí tuân thủ và tạo thuận lợi cho các tổ chức, cá nhân tham gia thị trường dịch vụ kế toán. Đây là hướng cải cách phù hợp, góp phần mở rộng nguồn cung, tăng sự lựa chọn của người sử dụng dịch vụ và thúc đẩy sự phát triển của thị trường. Tuy nhiên, theo ý kiến của VAA, cần phân biệt rõ điều kiện kinh doanh với các yêu cầu về năng lực và trách nhiệm nghề nghiệp. Việc dịch vụ kế toán không còn là ngành, nghề đầu tư kinh doanh có điều kiện không có nghĩa là trong quá trình cung cấp dịch vụ không còn các yêu cầu về chuyên môn, đạo đức nghề nghiệp, trách nhiệm đối với công việc đã thực hiện và chất lượng dịch vụ.
Kế toán là hoạt động chuyên môn trực tiếp tham gia tạo lập chứng từ, sổ kế toán, báo cáo tài chính, hồ sơ thuế và nhiều thông tin quan trọng phục vụ quản trị doanh nghiệp, thực hiện nghĩa vụ với Nhà nước cũng như quyết định của nhà đầu tư, ngân hàng, chủ nợ và các bên có liên quan. Vì vậy, yêu cầu về chất lượng và trách nhiệm nghề nghiệp cần tiếp tục được duy trì trong phương thức quản lý mới. Từ kinh nghiệm quản lý một số lĩnh vực dịch vụ chuyên môn như đại lý làm thủ tục thuế, đại lý làm thủ tục hải quan, VAA cho rằng cần phân biệt giữa bãi bỏ điều kiện gia nhập thị trường với việc duy trì các tiêu chuẩn và nghĩa vụ phải tuân thủ trong quá trình hoạt động. Đây cũng là vấn đề cần được tiếp tục làm rõ trong quá trình hoàn thiện dự thảo Luật, nhằm vừa thực hiện đúng chủ trương cắt giảm điều kiện kinh doanh, vừa bảo đảm chất lượng dịch vụ và quyền lợi của người sử dụng.
Bãi bỏ phương thức quản lý cũ phải đi cùng phương thức quản lý mới
Theo VAA, vấn đề đặt ra không chỉ là bỏ bao nhiêu giấy phép, điều kiện hay thủ tục, mà quan trọng hơn là sau khi các công cụ quản lý hiện hành được bãi bỏ thì hoạt động dịch vụ kế toán sẽ được quản lý bằng phương thức nào. Phương thức quản lý mới cần phù hợp với môi trường kinh doanh ngày càng mở, được số hóa và đa dạng về mô hình cung cấp dịch vụ; đồng thời phải xác định rõ quyền, nghĩa vụ và trách nhiệm của các chủ thể tham gia.
Trong đó, cần làm rõ trách nhiệm của đơn vị thuê dịch vụ, tổ chức hoặc cá nhân cung cấp dịch vụ và người trực tiếp thực hiện công việc; bảo đảm có thể xác định được trách nhiệm đối với phần việc đã thực hiện khi phát sinh sai sót. Việc thuê dịch vụ kế toán không làm giảm trách nhiệm của đơn vị kế toán đối với công tác kế toán của mình. Ngược lại, việc đơn vị thuê dịch vụ chịu trách nhiệm đối với báo cáo, tài liệu kế toán cũng không loại trừ trách nhiệm của bên cung cấp dịch vụ đối với phần công việc đã nhận thực hiện theo hợp đồng.
Cùng với đó, trong điều kiện hoạt động kế toán ngày càng gắn chặt với phần mềm, hóa đơn điện tử, chữ ký số, dữ liệu thuế, ngân hàng và các nền tảng công nghệ, phương thức quản lý mới cũng cần quan tâm đến yêu cầu bảo mật, lưu trữ hồ sơ, khả năng truy xuất công việc, phân định trách nhiệm và bảo vệ dữ liệu của khách hàng. Quan điểm được VAA nhấn mạnh là việc thay đổi phương thức quản lý không nhằm khôi phục điều kiện kinh doanh hoặc hình thành một dạng “giấy phép con” mới, mà nhằm xây dựng cơ chế phù hợp hơn để duy trì trách nhiệm nghề nghiệp và chất lượng dịch vụ trong điều kiện thị trường được mở rộng.
Phát huy vai trò của tổ chức nghề nghiệp trong phương thức quản lý mới
Một nội dung khác được đại diện VAA kiến nghị là cần nghiên cứu phát huy hơn vai trò của tổ chức nghề nghiệp về kế toán, kiểm toán trong bối cảnh Nhà nước giảm các thủ tục tiền kiểm và thay đổi phương thức quản lý. Thực tiễn quốc tế cho thấy tổ chức nghề nghiệp có thể tham gia tích cực vào việc xây dựng và phổ biến chuẩn mực, đào tạo và cập nhật kiến thức, xây dựng chuẩn nghề nghiệp và quy tắc đạo đức, đánh giá năng lực, hỗ trợ nâng cao chất lượng, công khai thông tin nghề nghiệp, tiếp nhận phản ánh và tổng hợp những vấn đề phát sinh từ thực tiễn.
Theo VAA, dự thảo Luật cần tạo cơ sở pháp lý rõ hơn cho tổ chức nghề nghiệp thực hiện các nhiệm vụ phù hợp với chức năng và năng lực của mình; đồng thời có thể tham gia thực hiện một số nhiệm vụ chuyên môn khi được cơ quan nhà nước có thẩm quyền giao, đặt hàng hoặc ủy quyền. Các chuẩn nghề nghiệp, đánh giá hoặc chứng nhận năng lực do tổ chức nghề nghiệp thực hiện có thể được tổ chức theo cơ chế tự nguyện, nhằm giúp cá nhân và tổ chức chứng minh năng lực, giúp người sử dụng dịch vụ có thêm thông tin lựa chọn và thúc đẩy cạnh tranh bằng chất lượng. Các hoạt động này không phải là giấy phép, không phải điều kiện kinh doanh, không bắt buộc gia nhập hội và không hạn chế quyền cung cấp dịch vụ hợp pháp của tổ chức, cá nhân.
Đồng thời, Nhà nước vẫn giữ vai trò và thẩm quyền trong xây dựng chính sách, ban hành pháp luật, kiểm tra, giám sát và xử lý vi phạm. Việc phát huy vai trò của tổ chức nghề nghiệp nhằm huy động thêm nguồn lực chuyên môn của xã hội, hỗ trợ phát triển nghề nghiệp và nâng cao chất lượng thị trường, không thay thế chức năng quản lý nhà nước.
Hướng tới thị trường dịch vụ kế toán, kiểm toán chuyên nghiệp và minh bạch
Các ý kiến tại Tọa đàm cho thấy việc sửa đổi Luật Kế toán và Luật Kiểm toán độc lập lần này không chỉ nhằm thực hiện yêu cầu cắt giảm thủ tục hành chính, mà còn đặt ra yêu cầu tiếp tục hoàn thiện phương thức quản lý phù hợp với sự phát triển của thị trường và quá trình chuyển đổi số. Việc giảm rào cản gia nhập thị trường cần đi cùng với việc duy trì những yêu cầu cần thiết về năng lực, đạo đức và trách nhiệm nghề nghiệp; xác định rõ trách nhiệm của các chủ thể; nâng cao tính minh bạch và tạo điều kiện để người sử dụng lựa chọn dịch vụ trên cơ sở chất lượng và uy tín.
Các ý kiến của các đại biểu Quốc hội, chuyên gia, cơ quan quản lý, tổ chức nghề nghiệp, cơ sở đào tạo và cộng đồng doanh nghiệp tại Tọa đàm sẽ là nguồn thông tin thực tiễn quan trọng để cơ quan của Quốc hội và cơ quan soạn thảo tiếp tục nghiên cứu, hoàn thiện dự án Luật. VAA khẳng định sẽ tiếp tục tham gia tích cực vào quá trình góp ý, phản biện và hoàn thiện chính sách, đồng thời phát huy vai trò của tổ chức nghề nghiệp trong đào tạo, phát triển năng lực, nâng cao chất lượng và xây dựng thị trường dịch vụ kế toán, kiểm toán chuyên nghiệp, minh bạch, có trách nhiệm và phù hợp với thông lệ quốc tế.
Sáng nay (24/8), tại Kỳ họp không thường lệ thứ nhất, Quốc hội khóa XVI, 465/467 đại biểu Quốc hội (chiếm 93%) có mặt tán thành thông qua Dự án Luật sửa đổi, bổ sung một số điều của 10 luật liên quan đến thủ tục hành chính, điều kiện kinh doanh trong lĩnh vực nông nghiệp và môi trường.
Chiều 23/8, với 470/471 số đại biểu tán thành (chiếm 94%), Luật Trách nhiệm bồi thường của Nhà nước đã được Quốc hội thông qua tại Kỳ họp không thường lệ thứ nhất, Quốc hội khóa XVI.
Luật có hiệu lực thi hành từ ngày 01/03/2027.
Sáng nay (20/8/2026), Câu lạc bộ Kế toán trưởng toàn quốc (VCCA) tổ chức sinh hoạt chuyên đề tháng 8/2026 về thuế 2026, với sự tham dự của Đại diện cơ quan thuế, chuyên gia, hội viên và cộng đồng doanh nghiệp, đơn vị hành chính sự nghiệp, người làm quản trị, kế toán và kiểm toán...
Chiều 18/8, Thủ tướng Chính phủ Lê Minh Hưng chủ trì Phiên họp Chính phủ chuyên đề xây dựng pháp luật tháng 8/2026 để cho ý kiến đối với 12 dự án luật, nghị quyết dự kiến trình Quốc hội xem xét, thông qua tại Kỳ họp thứ 2.